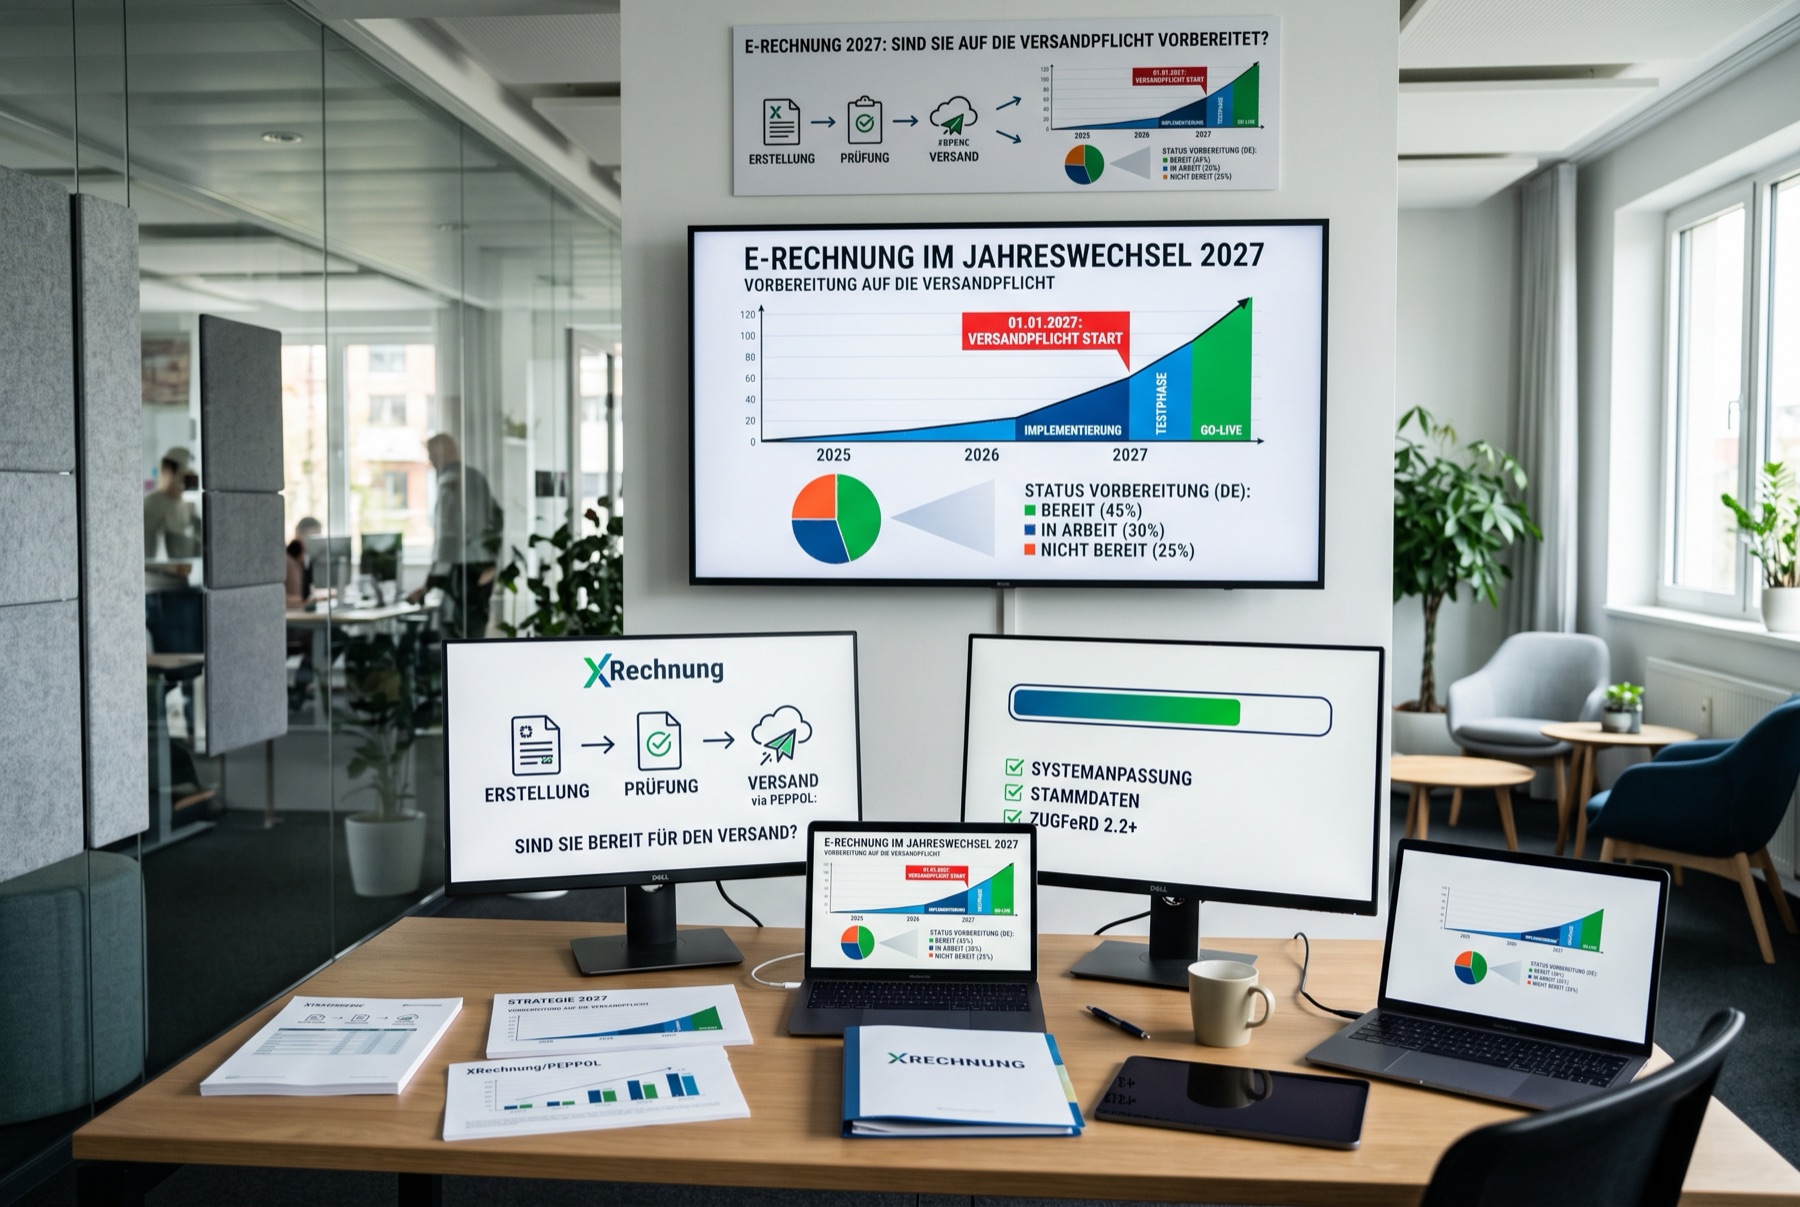
die schnelle antwort
- Ab 01.01.2027: Hast du 2026 mehr als 800.000 Euro Gesamtumsatz erzielt, kannst du für betroffene inländische B2B-Umsätze die allgemeine Übergangsfrist für Papier und einfache PDFs nicht mehr nutzen.
- Bei höchstens 800.000 Euro: Du kannst die Übergangsfrist für betroffene Umsätze noch bis Ende 2027 nutzen. Genau 800.000 Euro liegen noch innerhalb der Grenze.
- Seit 2025: Inländische Unternehmen müssen E-Rechnungen empfangen können. Für den Empfang genügt grundsätzlich ein E-Mail-Postfach.
Du speicherst eine Rechnung als PDF und verschickst sie per E-Mail? Das wirkt digital, reicht für die E-Rechnungspflicht aber nicht. Das Gesetz verlangt ein strukturiertes Format, aus dem ein Programm die Rechnungsdaten auslesen kann. Zum Jahreswechsel 2027 wird dieser Unterschied für viele Betriebe wichtig.
welche frist endet am 1. januar 2027?
Seit dem 1. Januar 2025 gilt die E-Rechnung im inländischen Geschäftsverkehr zwischen Unternehmen als Regelfall. Für den Versand hat der Gesetzgeber Übergangsfristen geschaffen. Bis zum 31. Dezember 2026 dürfen Rechnungsaussteller für betroffene Umsätze noch Papier nutzen. Ein einfaches PDF ist nur mit Zustimmung des Empfängers möglich. Ab 2027 hängt die weitere Übergangsfrist vom Gesamtumsatz des Rechnungsausstellers im Vorjahr ab.
- 2025–2026allgemeine übergangszeitPapier oder, mit Zustimmung, einfaches PDF für betroffene Umsätze möglich
- 2027grenze bei 800.000 €Verlängerung für Aussteller mit höchstens 800.000 € Vorjahresumsatz
- ab 2028e-rechnung als regelAllgemeine Übergangsfristen sind abgelaufen
§ 27 Abs. 38 UStG; BMF-FAQ E-Rechnung, Frage 11
Für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Jahr 2026 endet diese allgemeine Ausweichmöglichkeit am 31. Dezember 2026. Unternehmen mit höchstens 800.000 Euro Vorjahresumsatz können sie für betroffene Umsätze noch bis Ende 2027 nutzen. Ab 2028 ist die E-Rechnung im erfassten inländischen B2B-Geschäft grundsätzlich für alle Rechnungsaussteller Pflicht. Eine besondere EDI-Übergangsregel gilt nur noch bis Ende 2027.
entscheidend sind dein umsatz, kunde und leistung
Die 800.000-Euro-Grenze bezieht sich auf den Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr, nicht auf den Betrag einer einzelnen Rechnung. Für Rechnungen über 2027 ausgeführte Umsätze ist deshalb der Gesamtumsatz 2026 relevant. Ein Betrieb mit genau 800.000 Euro bleibt in der verlängerten Übergangsfrist; bei 800.001 Euro greift sie nicht mehr.
Die Versandpflicht betrifft nur Rechnungen über Umsätze, für die überhaupt eine umsatzsteuerliche Pflicht zur Rechnungsausstellung besteht. Bei der typischen Konstellation leisten zwei inländische Unternehmen füreinander geschäftlich. Ein Auslandsfall, ein Verkauf an Privatkunden oder eine steuerfreie Leistung kann anders zu beurteilen sein. Prüfe deshalb nicht nur deinen Umsatz, sondern auch die Art deiner Rechnungen.
§ 27 Abs. 38 Nr. 2 und 3 UStG; BMF-FAQ E-Rechnung, Frage 11
Der Empfang ist ein eigener Punkt. Bereits seit 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können, auch ein Kleinunternehmer. Dafür genügt grundsätzlich ein E-Mail-Postfach. Wer Rechnungen anschließend prüfen und buchen will, braucht im Alltag zusätzlich eine lesbare Darstellung und einen verlässlichen Ablageweg.
xrechnung, zugferd oder nur pdf?
Eine E-Rechnung enthält strukturierte Daten zur elektronischen Verarbeitung. XRechnung ist eine XML-Datei; sie braucht für die Ansicht meist einen Viewer. ZUGFeRD verbindet eine PDF-Ansicht mit eingebetteten XML-Daten. Nach dem Bundesfinanzministerium erfüllen XRechnung und ZUGFeRD ab Version 2.0.1 die umsatzsteuerlichen Vorgaben, bei ZUGFeRD ausgenommen die Profile MINIMUM und BASIC-WL. Ein normales PDF ohne XML-Datensatz bleibt eine sonstige Rechnung.
* passende ZUGFeRD-Profile ab Version 2.0.1
§ 14 Abs. 1 UStG; BMF-FAQ E-Rechnung, Fragen 6, 7 und 12a
Bei einer hybriden Rechnung ist der strukturierte Datenteil maßgebend, wenn er von der PDF-Ansicht abweicht. Prüfe deshalb nicht nur, ob deine Software ein gut lesbares Rechnungsbild erzeugt. Exportiere eine echte Testrechnung, lies den XML-Teil aus und gleiche Pflichtangaben, Beträge und Steuerdaten mit dem sichtbaren Dokument ab. Eine technische Validierung ist laut Bundesfinanzministerium sinnvoll, auch wenn sie nicht allein über die steuerliche Anerkennung entscheidet.
welche ausnahmen gelten weiter?
Bei Rechnungen bis 250 Euro brutto, Fahrausweisen und Leistungen von Kleinunternehmern ist eine E-Rechnung nicht vorgeschrieben. Auch Rechnungen an Endverbraucher fallen nicht unter die allgemeine inländische B2B-Regel. Für viele steuerfreie Leistungen nach § 4 Nummer 8 bis 29 UStG besteht schon keine umsatzsteuerliche Pflicht, eine Rechnung auszustellen. Rechnungen an öffentliche Auftraggeber folgen teils eigenen Regeln; die B2B-Fristen ersetzen diese nicht.
Eine Ausnahme beim Versand ist keine Ausnahme beim Empfang. Kleinunternehmer müssen E-Rechnungen weiterhin annehmen können. Bei EDI-Verfahren, die selbst noch keine E-Rechnung im neuen Sinn erzeugen, erlaubt § 27 Absatz 38 UStG unter Bedingungen eine gesonderte Übergangsfrist bis Ende 2027. Wenn du EDI nutzt, prüfe das konkrete Format statt nur den Namen des Übertragungswegs.
- 01inländischer B2B-Umsatz?Nur erfasste Umsätze durchlaufen die allgemeine Pflicht.
- 02ausnahme oder Sonderregel?Kleinbetrag, Kleinunternehmer, Fahrausweis und EDI prüfen.
- 03umsatz 2026 über 800.000 €?Dann endet die allgemeine Versand-Übergangsfrist 2026.
maßgeblich: rechnungsart + ausnahme + vorjahresumsatz
§ 14 Abs. 2 UStG; § 27 Abs. 38 UStG; BMF-FAQ E-Rechnung, Fragen 4, 10 und 11
archivierung beginnt beim strukturierten datensatz
Ein Ausdruck oder ein Screenshot ersetzt die Originaldaten nicht. Umsatzsteuerlich sind Rechnungen acht Jahre aufzubewahren. Bei E-Rechnungen muss mindestens der strukturierte Teil unversehrt in seiner ursprünglichen Form erhalten bleiben. Nach der GoBD-Ergänzung vom Juli 2025 genügt bei einer hybriden E-Rechnung grundsätzlich die Aufbewahrung dieses Teils. Enthält die PDF-Ansicht zusätzliche steuerlich relevante Informationen, muss auch sie erhalten bleiben.
Im Prozess heißt das: Eingang oder Versand erfassen, Datensatz prüfen, Freigaben dokumentieren und den strukturierten Teil unverändert ablegen. Eine GoBD-konforme Organisation verlangt nachvollziehbare Abläufe. Das Bundesfinanzministerium stellt zugleich klar, dass die bloße Ablage außerhalb eines GoBD-konformen Systems für sich genommen regelmäßig noch keinen Verstoß gegen § 14b UStG bedeutet. Die Archivierung sollte also konkret geprüft werden, statt pauschal ein bestimmtes Produkt als gesetzlich zwingend anzusehen.
- 01erstellenstrukturierte Daten erzeugen
- 02prüfenPflichtangaben und Beträge abgleichen
- 03versendenpassendes Format an den Kunden geben
- 04archivierenstrukturierten Teil unverändert erhalten
§ 14 Abs. 1 und § 14b Abs. 1 UStG; BMF-FAQ E-Rechnung; BMF-Schreiben GoBD vom 14.07.2025
was du jetzt prüfen solltest
- Umsatzgrenze berechnen. Ermittle den Gesamtumsatz 2026 und halte fest, wer 2027 Rechnungen ausstellt.
- Rechnungen sortieren. Trenne inländische B2B-Umsätze von Endkundengeschäft, steuerfreien Leistungen, Kleinbeträgen und Sonderfällen.
- Software testen. Erzeuge und empfange echte XRechnung- oder passende ZUGFeRD-Testdateien. Prüfe auch Korrekturen und Gutschriften.
- Übergaben festlegen. Kläre, wer Rechnungsdaten freigibt, Empfängeradressen pflegt und fehlerhafte Datensätze berichtigt.
- Archiv prüfen. Bewahre den strukturierten Teil lesbar und unverändert auf. Teste, ob du eine Rechnung später wiederfinden und ausgeben kannst.
Der mögliche Nutzen liegt im Ablauf: Daten können aus einer strukturierten Rechnung übernommen werden, statt Beträge erneut abzutippen. Das kann Fehler und Bearbeitungszeit senken. Ob Druck-, Porto- oder Prozesskosten tatsächlich sinken, hängt davon ab, wie konsequent das Unternehmen den Eingang und die Freigabe umstellt.
häufige fragen zur e-rechnung 2027
Musst du ab 1. Januar 2027 E-Rechnungen versenden?
Wenn dein Unternehmen 2026 mehr als 800.000 Euro Gesamtumsatz erzielt, kannst du für betroffene inländische B2B-Umsätze die allgemeine Übergangsregel ab 2027 nicht mehr nutzen. Prüfe Ausnahmen und die EDI-Übergangsregel gesondert.
Gilt die Grenze bei genau 800.000 Euro?
Nein. Bei einem Vorjahresumsatz bis einschließlich 800.000 Euro gilt die Übergangsregel für betroffene Umsätze noch bis 31. Dezember 2027.
Ist ein PDF eine E-Rechnung?
Ein einfaches PDF ohne strukturierte Rechnungsdaten ist keine E-Rechnung im Sinne des Umsatzsteuergesetzes. XRechnung und passende ZUGFeRD-Profile erfüllen die Formatvorgaben.
Müssen E-Rechnungen archiviert werden?
Ja. Umsatzsteuerlich gilt eine Aufbewahrungsfrist von acht Jahren. Mindestens der strukturierte Rechnungsteil muss unversehrt in seiner ursprünglichen Form erhalten bleiben.
quellen und rechtsstand
Stand: 22.09.2026. Rechtsgrundlage sind § 14 Absätze 1 und 2, § 14b Absatz 1 sowie § 27 Absatz 38 Umsatzsteuergesetz. Die praktischen Einordnungen zu Übergangsfristen, Ausnahmen, Empfang, Formaten und Aufbewahrung folgen den „Fragen und Antworten zur Einführung der obligatorischen E-Rechnung“ des Bundesministeriums der Finanzen. Für den strukturierten Archivteil wurde das BMF-Schreiben „GoBD; 2. Änderung“ vom 14.07.2025 herangezogen. Die Quellenbezeichnungen stehen hier bewusst ohne externe Links; die Einzelheiten erläutern die Infofenster an den Grafiken.